


તમારી ખર્ચો કરવાની આદતમાં લિપસ્ટિક ઇફેક્ટ તો નથીને?
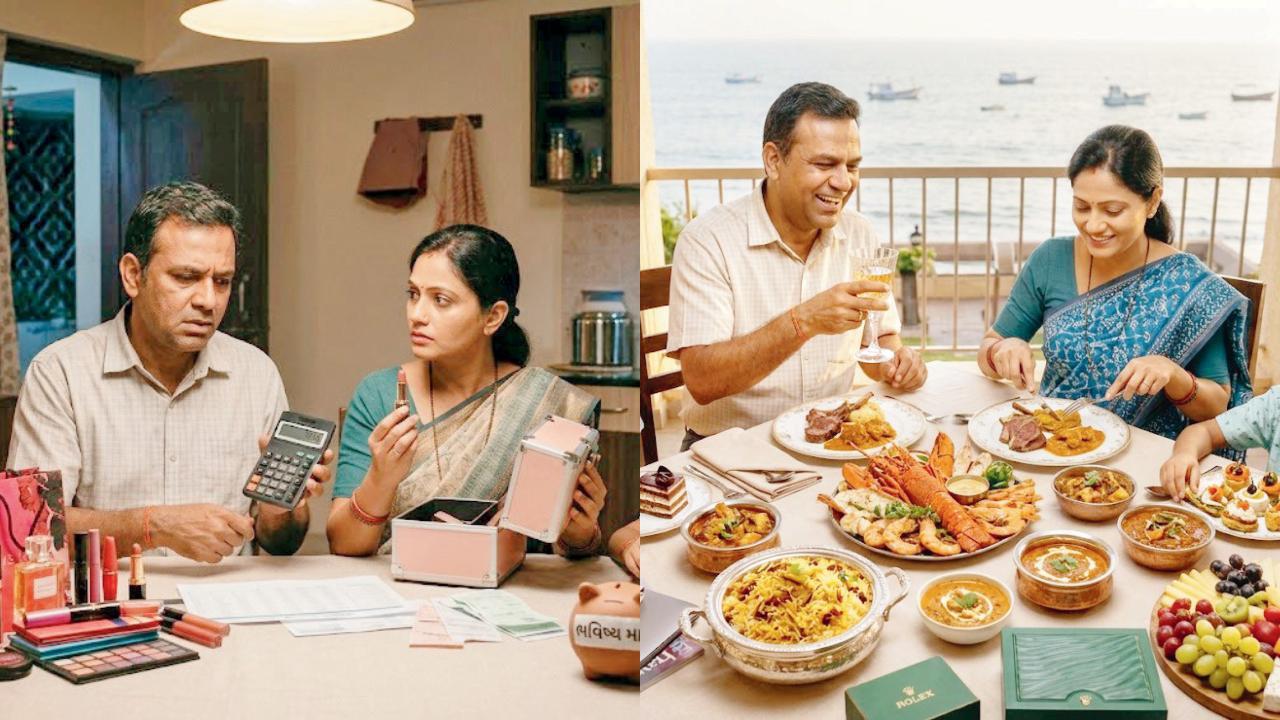
પ્રતીકાત્મક તસવીર
આર્થિક અનિશ્ચિતતા અને મોટા ગોલ્સ પૂરા ન કરી શકવાની નિરાશા વચ્ચે નાની અને પોસાય એવી લક્ઝરીથી તરત સંતોષ મેળવવાની વૃત્તિને ‘લિપસ્ટિક ઇફેક્ટ’ કહેવાય છે. આ પ્રકારનો ખર્ચ ક્યારે સ્વાભાવિક છે અને ક્યારે તમારા ફાઇનૅન્શિયલ ગોલ્સને નુકસાન પહોંચાડવા લાગે છે એ સમજવું જરૂરી છે
ઘણી વાર આપણે નવું ઘર, વિદેશપ્રવાસ કે કાર ખરીદવા જેવા લૉન્ગ ટર્મ ફાઇનૅન્શિયલ ગોલ્સ પર કામ કરવાને બદલે આઇફોન અપગ્રેડ કરવો, મોંઘા કૅફેમાં જવું કે કોઈ લક્ઝરી વિલામાં વીક-એન્ડ વિતાવવું જેવા નાના-નાના ખર્ચા કરીએ છીએ. આવા ખર્ચ ક્યારેક થાય એમાં વાંધો નથી, પણ જો વારંવાર થવા લાગે ત્યારે બીજા ફાઇનૅન્શિયલ ગોલ્સ માટેની બચત પર અસર પડે છે. આ બિહેવિયર પાછળ માનસિક કારણો પણ કામ કરે છે.
ADVERTISEMENT
કેસ ૧ : અંધેરીમાં રહેતો ૩૨ વર્ષનો રોહન મુંબઈમાં 2BHKનો ફ્લૅટ ખરીદવાનું સપનું જોતો હતો, પણ સતત વધી રહેલી પ્રૉપર્ટીની કિંમત અને જીવનજરૂરી ખર્ચને કારણે ઘર માટે ડાઉન પેમેન્ટની મોટી રકમ બચાવવી મુશ્કેલ બની રહી હતી. ધીમે-ધીમે તેણે ઘર માટેની બચતનો વિચાર માંડી વાળ્યો. જોકે તેને કૅફે એક્સપ્લોર કરવાનો શોખ છે એટલે તે દર વીક-એન્ડમાં નવા કૅફેમાં જાય છે. હવે તેનું માનવું છે કે મોટું ઘર કદાચ નહીં લેવાય, પરંતુ નાનાં-મોટાં સપનાંઓ તો પૂરાં કરી શકાય.
કેસ ૨ : બોરીવલીમાં રહેતાં નિશાંત અને પૂજા ટ્રાવેલિંગનાં શોખીન છે. તેમને યુરોપની ટૂર કરવાની ઇચ્છા છે અને સાથે સારી કાર ખરીદવાનો પણ ગોલ છે, પરંતુ હપ્તાના ગણિતમાં બન્ને ગોલ એકસાથે શક્ય લાગતા નથી. આથી પોતાને ફીલ-ગુડ કરાવવા માટે નિશાંતે આઇફોન ખરીદ્યો. હવે જ્યારે પણ નવું મૉડેલ લૉન્ચ થાય છે ત્યારે તે ક્રેડિટ કાર્ડ પર નવો ફોન લઈ લે છે.
આ બન્ને કિસ્સામાં એક જ પૅટર્ન જોવા મળી રહી છે. મોંઘવારી અને મર્યાદિત આવકને કારણે મોટા ગોલ્સ પૂરા કરવાનો વિચાર માંડી વાળ્યો છે અને એને કારણે અનુભવાતી નિરાશાને છુપાવવા નાની અને ઇન્સ્ટન્ટ ખુશી આપતી વસ્તુઓ પાછળ છુટ્ટા હાથે ખર્ચ કરી રહ્યા છે. આ બન્ને કિસ્સાઓમાં તેઓ પોતાની જાતને એવો ભ્રમ આપી રહ્યા છે કે અમે તો જીવન મસ્ત એન્જૉય કરીને જીવી રહ્યા છીએ, પણ હકીકતમાં આ નાના ખર્ચ તેમના મન્થ્લી બજેટ અને ભવિષ્યના ગોલ્સ કે સુરક્ષાને કોરી ખાઈ રહ્યા છે. આવી કન્ડિશનને ઇકૉનૉમિક અને સાઇકોલૉજિકલ ભાષામાં લિપસ્ટિક ઇફેક્ટ તરીકે ઓળખવામાં આવે છે.
નામ પાછળની ઇન્ટરેસ્ટિંગ સ્ટોરી
લિપસ્ટિક ઇફેક્ટ નામ સાંભળીને સ્વાભાવિક રીતે સવાલ થાય કે આવા બિહેવિયરને લિપસ્ટિક સાથે શું લેવાદેવા? આ કન્સેપ્ટનો સૌથી જાણીતો સંદર્ભ ૨૦૦૧ની આર્થિક અનિશ્ચિતતાના સમય સાથે જોડાયેલો છે. એ સમયે અમેરિકાની એસ્ટી લોડર નામની કંપનીના ચૅરમૅન લિયોનાર્ડ લોડરે નોંધ્યું હતું કે અર્થતંત્રમાં નબળાઈ હોવા છતાં લિપસ્ટિકનું વેચાણ વધ્યું હતું. તેમણે આ પ્રકારના કન્ઝ્યુમર બિહેવિયરને સમજાવવા માટે ‘લિપસ્ટિક ઇન્ડેક્સ’ શબ્દનો ઉપયોગ કર્યો. ત્યારથી લિપસ્ટિક ઇફેક્ટ શબ્દ નાની અને પોસાય એવી લક્ઝરી તરફના કન્ઝ્યુમર બિહેવિયરની ચર્ચામાં પ્રચલિત બન્યો. આ વિચારને સમજવા માટે ગ્રેટ ડિપ્રેશન જેવા આર્થિક કપરા સમયગાળામાં કૉસ્મેટિક્સ અને અન્ય નાની ઇન્ડલજન્સના વપરાશનાં ઉદાહરણો પણ ઘણી વાર આપવામાં આવે છે, પણ લિપસ્ટિક ઇફેક્ટ કોઈ સત્તાવાર આર્થિક નિયમ નથી. એ કન્ઝ્યુમર બિહેવિયર સમજાવતો એક કન્સેપ્ટ છે અને દરેક આર્થિક મંદીમાં દરેક વ્યક્તિ એકસરખું વર્તન કરશે એવું જરૂરી નથી.
સરળ ભાષામાં સમજીએ તો જ્યારે કાર, ઘર, વિદેશપ્રવાસ કે અન્ય મોટી લક્ઝરી ખરીદવી મુશ્કેલ લાગે ત્યારે વ્યક્તિ પોતાને ફીલ-ગુડ કરાવવા માટે મોંઘા કૉફી કૅફે, કૉસ્મેટિક્સ, બ્રૅન્ડેડ કપડાં અથવા અન્ય નાની લક્ઝરી તરફ વળી શકે છે. એક નાની લિપસ્ટિક મોંઘા મેકઅપ અથવા મોંઘાં કપડાં ખરીદ્યા વગર દેખાવમાં તરત ફેરફાર લાવી શકે છે. એ જ રીતે નાની લક્ઝરી વ્યક્તિને મોટા ખર્ચ વગર તરત સંતોષ આપી શકે છે.
પૉઝિટિવ સાઇડ પણ છે
આર્થિક અનિશ્ચિતતા અને ભવિષ્ય વિશેની ચિંતા સ્ટ્રેસ પેદા કરી શકે છે. વ્યક્તિને એવું લાગી શકે છે કે તેના ફાઇનૅન્શિયલ જીવન પર તેનો કાબૂ ઘટી રહ્યો છે. આવી સ્થિતિમાં નાની અને નિયંત્રિત રકમનો એવો ખર્ચ જે ખરેખર આનંદ આપે એ માનસિક રીતે ફાયદાકારક બની શકે છે. આ વિશે અનુભવી ફાઇનૅન્શિયલ પ્લાનર રાજેશ ગડા કહે છે, ‘આર્થિક મંદી કે અનિશ્ચિતતા સ્ટ્રેસ પેદા કરે છે, કારણ કે વ્યક્તિને લાગે છે કે તેની ફાઇનૅન્શિયલ લાઇફ પરથી તેનો કાબૂ છૂટી ગયો છે. જ્યારે મોંઘો સ્માર્ટફોન, હાઇ-ફાઇ લગ્ન કે કાર પાછળ પૈસા વાપરવામાં આવે છે ત્યારે એનાથી માનસિક સુખ મળે છે, પરંતુ સામે સંપત્તિનું ભારે ધોવાણ થઈ શકે છે. લિપસ્ટિક ઇફેક્ટ અંતર્ગત થતો ખર્ચ જેમ કે ફૅમિલી સાથે આઉટિંગ કે મૂવી નાઇટ ગિલ્ટ વગર મૂડ ફ્રેશ કરે અને બજેટની મર્યાદામાં રહે તો એક હદ સુધી હેલ્ધી કોપિંગ મેકૅનિઝમ બની શકે છે.’
અહીં મુખ્ય બાબત ખર્ચ કરવો કે નહીં એ નથી, પરંતુ ખર્ચ કર્યા પછી તમારી આર્થિક સ્થિતિ પર શું અસર થાય છે એ છે. જો ૫૦૦ રૂપિયા કે ૧૦૦૦ રૂપિયાનો કોઈ અનુભવ તમને આનંદ આપે છે અને એ ખર્ચ તમારા બજેટમાં છે અને એ પોતાની રીતે સમસ્યા નથી. સમસ્યા ત્યારે શરૂ થાય છે જ્યારે આવો ખર્ચ મોટા ગોલ્સ માટેની બચતને સતત ખાઈ રહ્યો હોય.
પ્રૉબ્લેમ હૈ કહાં પર?
મુશ્કેલી ત્યારે શરૂ થાય છે જ્યારે ઇન્સ્ટન્ટ ગ્રેટિફિકેશન માટેનો ખર્ચ વારંવારની ટેવ, મજબૂરી અથવા બજેટ બગાડનારો ખર્ચ બની જાય. ખાસ કરીને જ્યારે વ્યક્તિ પોતાની ક્ષમતા કરતાં વધારે ખર્ચ માત્ર સોશ્યલ ઇમેજ જાળવવા અથવા પોતાની નિરાશા છુપાવવા માટે કરવા લાગે ત્યારે એની સીધી અસર લાંબા ગાળાના ફાઇનૅન્શિયલ ગોલ્સ પર પડે છે. આ સમસ્યાને સરળ ભાષામાં ડીકોડ કરતાં રાજેશભાઈ કહે છે, ‘લોકો મુખ્યત્વે ૩ કારણસર ન પોસાય એવો ખર્ચ કરે છે. પહેલું, સોશ્યલ મીડિયા પર ચમકદાર જીવન જોઈને પોતાની જાતમાં ખામી અનુભવવી અને પછી બેફામ ખર્ચ કરીને શો-ઑફ કરવો. બીજું કારણ છે બ્રૅન્ડ-વૅલ્યુ, જાહેરાતો અને સેલિબ્રિટી એન્ડોર્સમેન્ટની અસરથી સાઇકોલૉજિકલી ટ્રિગર થવું અને ત્રીજું તથા મોટું કારણ છે ઈઝી ક્રેડિટ સિસ્ટમ એટલે કે એક ક્લિક પર સહેલાઈથી લોન કે ઇક્વેટેડ મન્થ્લી ઇન્સ્ટૉલમેન્ટ (EMI) ઉપલબ્ધ થઈ જવા.’
દર મહિને થતા આવા નાના-નાના બિનજરૂરી ખર્ચથી ઘર લેવું, બાળકોનું હાયર એજ્યુકેશન કે રિટાયરમેન્ટ પ્લાનિંગ જેવા મોટા ગોલ્સ ખોરવાઈ શકે છે. જોકે પૈસા કમાવાનો એક હેતુ લાઇફસ્ટાઇલને અપગ્રેડ કરવાનો અને પરિવારને કમ્ફર્ટ આપવાનો પણ છે. સમસ્યા ત્યારે સર્જાય છે જ્યારે આ ખર્ચ બજેટ બહારનો શો-ઑફ બની જાય.’ એટલે કે દરેક નાની લક્ઝરી ખરાબ નથી પરંતુ જો વ્યક્તિનો ખર્ચ તેની આવક કરતાં ઝડપથી વધે, બચત ઘટતી જાય અને મોટા ગોલ્સ વારંવાર પાછળ ધકેલાતા જાય તો એને માત્ર મોજશોખ કહીને અવગણવું યોગ્ય નથી. દરેક ખરીદી પહેલાં એક સવાલ પૂછો કે આ ખર્ચ મને વૅલ્યુ આપી રહ્યો છે કે ફક્ત થોડા સમય પૂરતો ફીલ ગુડ કરાવી રહ્યો છે? જો જવાબ બીજો હોય અને આવો ખર્ચ વારંવાર થઈ રહ્યો હોય તો લિપસ્ટિક ઇફેક્ટ માત્ર કન્ઝ્યુમર બિહેવિયરના રસપ્રદ કન્સેપ્ટ તરીકે નહીં પણ એ તમારા સેવિંગ્સ-રેટ અને લૉન્ગ ટર્મ ફાઇનૅન્શિયલ ગોલ્સ માટે ચેતવણીરૂપ સંકેત બની શકે છે.
EMIના ટ્રૅપમાંથી કેવી રીતે બચવું?
જ્યારે પણ કોઈ અચાનક ખરીદી કરવાનો વિચાર આવે ત્યારે તરત શૉપિંગ ન કરો. ઓછામાં ઓછા ૪૮ કલાક રાહ જુઓ. આ સમય દરમ્યાન પોતાને પૂછો કે આ વસ્તુ ખરેખર જરૂરી છે કે માત્ર ક્ષણિક ઇચ્છા છે? જૂની વસ્તુ ખરાબ થઈ છે કે માત્ર એનું મૉડલ જૂનું થયું છે? જો જૂની વસ્તુ હજી ઉપયોગી છે તો માત્ર નવું મૉડલ લૉન્ચ થયું છે એટલે એને બદલવું જરૂરી નથી. રાજેશભાઈ કહે છે, ‘ક્રેડિટ કાર્ડનો ઉપયોગ એટલો જ કરો જેટલો ખર્ચ તમે સમયસર અને સંપૂર્ણ ચૂકવી શકો. ખરીદી માટે ક્રેડિટ કાર્ડનો ઉપયોગ કરો ત્યારે પણ તમારી ચુકવણીની ક્ષમતા અને બજેટ ધ્યાનમાં રાખવું જરૂરી છે. અત્યારે બધું જ EMI પર ઉપલબ્ધ છે. આ નાની રકમ વ્યક્તિને હું આ ખરીદી શકું છું એવો ખોટો આત્મવિશ્વાસ આપી શકે છે અને તે પોતાના બજેટ બહારની વસ્તુ ખરીદી બેસે છે. આનાથી બચવા માટે સૌથી પહેલાં કમ્યુનિકેશન જરૂરી છે. ઘરમાં AC ખરીદવાની વાત થાય ત્યારે પરિવારના સભ્યો સાથે બેસીને ખરેખર એની જરૂરિયાત છે કે નહીં, એ આ સીઝનમાં કેટલું ઉપયોગમાં આવશે અને એનું લાઇફસ્પૅન કેટલું હશે એના વિશે ચર્ચા થવી જોઈએ. કૅશ પેમેન્ટ કરવાની તૈયારી હોવા છતાં જો ખરેખર નો-કૉસ્ટ EMI હોય, એમાં વધારાનો ચાર્જ ન હોય અને ખરીદી પહેલેથી જ જરૂરી તથા પ્લાન્ડ હોય તો ક્રેડિટ કાર્ડ અથવા EMIનો ઉપયોગ માત્ર EMI હોવાને કારણે ખોટો નથી; પરંતુ માત્ર નાનો EMI છે એટલે પોસાય છે એ માનસિકતા જોખમી છે. હોમ અપ્લાયન્સિસ, ટીવી, AC, મોબાઇલ કે કાર જેવી વસ્તુઓ કેટલાંક વર્ષો પછી બદલવાની જરૂર પડી શકે છે. આ બધું ધ્યાનમાં રાખીને નિર્ણય લો.
ક્રેડિટ કાર્ડ શિસ્તબદ્ધ રીતે વપરાય તો રિવૉર્ડ પૉઇન્ટ્સ વગેરેનો ફાયદો મળી શકે છે, પણ જો તમારી પાસે ફાઇનૅન્શિયલ ડિસિપ્લિન ન હોય અને બિલ સમયસર સંપૂર્ણ ચૂકવવાની ક્ષમતા ન હોય તો ક્રેડિટ કાર્ડનો ઉપયોગ ઘટાડવો અથવા ટાળવો વધુ યોગ્ય છે.’
બિનજરૂરી ખર્ચાઓનું ઍનૅલિસિસ કેવી કરવું?
રોજિંદા દરેક નાના ખર્ચાને ઍપમાં ટ્રૅક કરવો વ્યાવહારિક રીતે મુશ્કેલ બને છે. એને બદલે કૅટેગરી-વાઇઝ મોટા ખર્ચાઓ ટ્રૅક કરો. OTT સબસ્ક્રિપ્શન, હાઉસહેલ્પનો પગાર, પેટ્રોલનો ખર્ચ, મન્થ્લી ગ્રોસરી, બહારનું ખાવાનું, ઑનલાઇન શૉપિંગ અને એન્ટરટેઇનમેન્ટ જેવી કૅટેગરીનો મોટો આંકડો ટ્રૅક કરવો સરળ છે.
દરેક કૅટેગરી માટે પેમેન્ટ મોડ પણ નક્કી કરી શકાય. જેમ કે OTT માટે ક્રેડિટ કાર્ડ, લાઇટ બિલ અને ગ્રોસરી માટે ઑનલાઇન ટ્રાન્સફર. આથી મહિને કઈ કૅટેગરીમાં કેટલો ખર્ચ થઈ રહ્યો છે એનો અંદાજ સરળતાથી આવે છે.
ક્વિક કૉમર્સ અને ડિલિવરી ચાર્જ પર પણ કાબૂ રાખવો જરૂરી છે. ૧૦ મિનિટમાં ડિલિવરી આપતી ઍપ્સ પરથી વારંવાર નાની વસ્તુઓ મગાવવાથી દરેક ઑર્ડર સાથે ડિલિવરી અથવા અન્ય ચાર્જ ઉમેરાઈને મહિનાના અંતે મોટો ખર્ચ થઈ શકે છે. તેથી શક્ય હોય ત્યાં સુધી મન્થ્લી અથવા વીકલી પ્લાનિંગ કરીને ખરીદી કરો.
દર વખતે મોંઘા કૅફે કે હોટેલમાં જવાને બદલે ક્યારેક ઘરે જ પરિવાર સાથે રિયલ ફ્રૂટ-જૂસનું મૉકટેલ કે કૉફી બનાવો, ઘરે પૉપકૉર્ન બનાવીને મૂવી જુઓ કે મ્યુઝિક સાંભળો. સાંજના સમયે ઈવનિંગ વૉક લો. આવી ઍક્ટિવિટીમાં સીધો ખર્ચ ઓછો અથવા શૂન્ય હોઈ શકે છે અને મૂડ રીફ્રેશ કરવા માટે એ પૂરતી હોઈ શકે છે.
મિડલ ક્લાસ માટે ફાઇનૅન્શિયલ પ્લાનિંગના ગોલ્ડન રૂલ્સ પે યૉરસેલ્ફ ફર્સ્ટ – પ્રૅક્ટિકલ હૅક
પ્રસિદ્ધ રોકાણકાર વૉરન બફેટ સાથે જોડાતો એક જાણીતો ફાઇનૅન્શિયલ પ્રિન્સિપલ છે કે ખર્ચ કર્યા પછી જે બચે એ બચાવવા કરતાં બચત અને રોકાણની રકમ પહેલાં અલગ કરી દેવી. નોકરિયાત વર્ગ માટે બે બૅન્ક-અકાઉન્ટ રાખવાં ઉપયોગી બની શકે છે. પગાર આવે એટલે નક્કી કરેલી બચત અથવા રોકાણની રકમ સીધી બીજા અકાઉન્ટમાં ટ્રાન્સફર કરી દેવી અને બાકીના પગારમાંથી ઘર ચલાવવું. આ પદ્ધતિથી બચત ‘મહિનાના અંતે જો કંઈ બચે તો કરીશું’ એવો નિર્ણય રહેતો નથી.
મિડલ ક્લાસ માટે ફાઇનૅન્શિયલ પ્લાનિંગના ગોલ્ડન રૂલ્સ
પે યૉરસેલ્ફ ફર્સ્ટ – પ્રૅક્ટિકલ હૅક : પ્રસિદ્ધ રોકાણકાર વૉરન બફેટ સાથે જોડાતો એક જાણીતો ફાઇનૅન્શિયલ પ્રિન્સિપલ છે કે ખર્ચ કર્યા પછી જે બચે એ બચાવવા કરતાં બચત અને રોકાણની રકમ પહેલાં અલગ કરી દેવી. નોકરિયાત વર્ગ માટે બે બૅન્ક-અકાઉન્ટ રાખવાં ઉપયોગી બની શકે છે. પગાર આવે એટલે નક્કી કરેલી બચત અથવા રોકાણની રકમ સીધી બીજા અકાઉન્ટમાં ટ્રાન્સફર કરી દેવી અને બાકીના પગારમાંથી ઘર ચલાવવું. આ પદ્ધતિથી બચત ‘મહિનાના અંતે જો કંઈ બચે તો કરીશું’ એવો નિર્ણય રહેતો નથી.
વાર્ષિક બચતનું ટ્રૅકિંગ : દર વર્ષે માત્ર ઇન્વેસ્ટમેન્ટ પર કેટલું રિટર્ન મળ્યું એના કરતાં તમારી ઍન્યુઅલ સેવિંગ્સ કેટલી રહી એ પણ ટ્રૅક કરો. જો આવક વધવા છતાં બચત સતત ઘટતી જાય તો ખર્ચની દિશા તપાસવાની જરૂર છે. જોકે દરેક વર્ષે બચત સમાન રહે એ જરૂરી નથી. લગ્નપ્રસંગ, મેડિકલ ઇમર્જન્સી, ઘર બદલવું કે અન્ય મોટા વન-ટાઇમ એક્સપેન્સને કારણે કોઈ વર્ષે બચત ઘટી શકે છે. એથી એક જ વર્ષના આંકડા કરતાં લાંબા ગાળાનો ટ્રેન્ડ જોવો વધુ ઉપયોગી છે.
વાર્ષિક બચતનું ટ્રૅકિંગ
દર વર્ષે માત્ર ઇન્વેસ્ટમેન્ટ પર કેટલું રિટર્ન મળ્યું એના કરતાં તમારી ઍન્યુઅલ સેવિંગ્સ કેટલી રહી એ પણ ટ્રૅક કરો. જો આવક વધવા છતાં બચત સતત ઘટતી જાય તો ખર્ચની દિશા તપાસવાની જરૂર છે. જોકે દરેક વર્ષે બચત સમાન રહે એ જરૂરી નથી. લગ્નપ્રસંગ, મેડિકલ ઇમર્જન્સી, ઘર બદલવું કે અન્ય મોટા વન-ટાઇમ એક્સપેન્સને કારણે કોઈ વર્ષે બચત ઘટી શકે છે. એથી એક જ વર્ષના આંકડા કરતાં લાંબા ગાળાનો ટ્રેન્ડ જોવો વધુ ઉપયોગી છે.